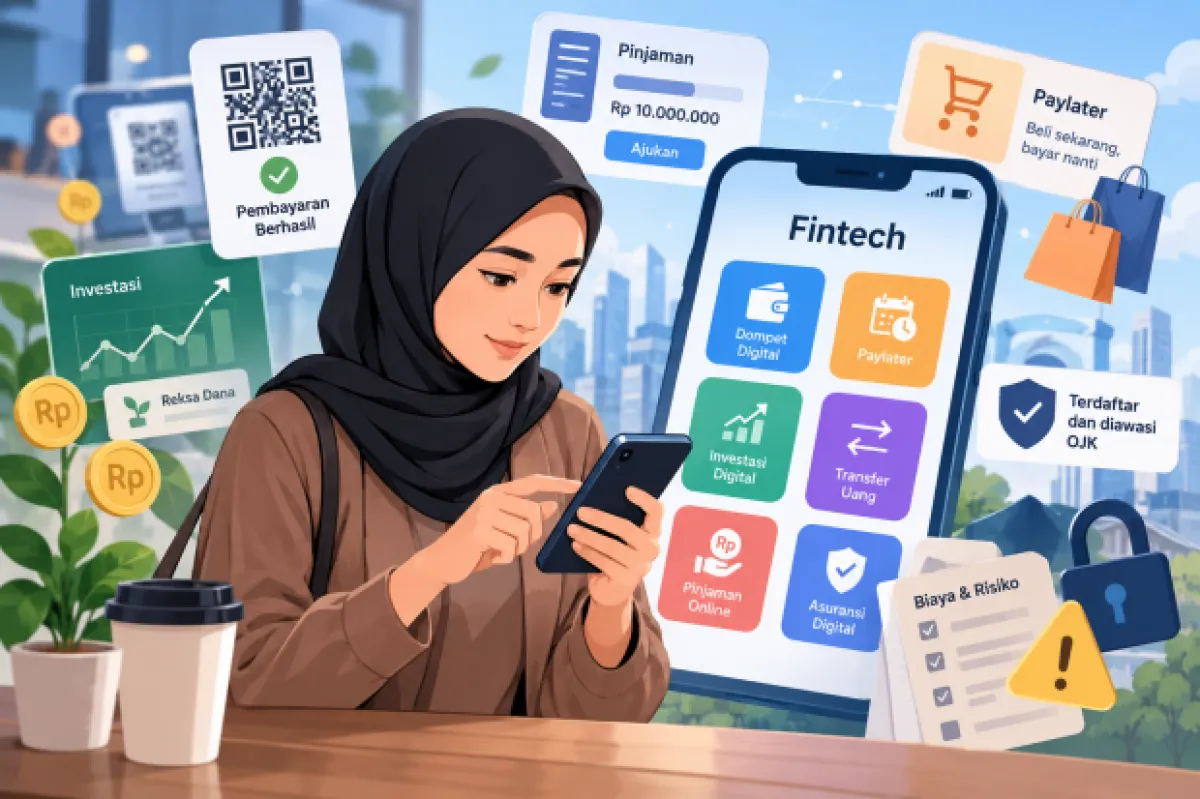
Kemudahan layanan teknologi finansial atau financial technology (fintech) membuat masyarakat semakin praktis dalam melakukan transaksi hingga mengakses pembiayaan. Namun, di balik kemudahan tersebut, masyarakat perlu memahami legalitas, biaya, serta risiko setiap layanan agar tidak menimbulkan masalah keuangan di kemudian hari.
Perencana Keuangan Rista Zwestika mengatakan ada lima hal yang perlu dipahami masyarakat sebelum memilih layanan financial technologi (fintech) yang digunakan dalam kegiatan sehari-hari.
Bank Indonesia mendefinisikan fintech sebagai hasil gabungan antara jasa keuangan dengan teknologi yang akhirnya mengubah model bisnis dari konvensional menjadi moderat. Pada awalnya, pembayaran harus bertatap-muka dan membawa sejumlah uang kas, kini dapat bertransaksi jarak jauh dengan pembayaran yang dalam hitungan detik saja.
Jenis fintech dibedakan dalam beberapa jenis, mulai dari dompet digital, paylater, investasi digital, layanan transfer uang, pinjol legal, asuransi digital.
Meski fintech di Indonesia sudah banyak macamnya dan mudah diakses, menurut Rista masyarakat tetap harus berhati-hati.
“Masyarakat jangan hanya tergiur dengan kemudahan mendapatkan pinjaman, proses pencairan yang cepat, atau promo yang menarik. Hal terpenting adalah memastikan layanan fintech tersebut legal, aman, dan sesuai dengan kebutuhan serta kemampuan keuangan,” kata Rista kepada Katadata, Selasa (27/10).
Berikut lima hal yang perlu diperhatikan masyarakat dalam memilih fintech:
- Periksa legalitasnya. Pastikan perusahaan fintech memiliki izin dan berada dalam pengawasan Otoritas Jasa Keuangan (OJK), khususnya untuk layanan pinjaman daring. Legalitas dapat diperiksa melalui kanal resmi OJK atau Kontak OJK 157.
- Pahami seluruh biaya dan risikonya. Jangan hanya melihat besarnya cicilan. Perhatikan bunga atau manfaat ekonomi, biaya administrasi, denda keterlambatan, tenor, dan total kewajiban pembayaran.
- Sesuaikan dengan kemampuan membayar. Idealnya, total cicilan seluruh utang tidak melebihi 30% dari penghasilan bulanan. Namun, batas ini bukan berarti semua orang aman berutang hingga 30%. Kondisi pengeluaran dan tanggungan tetap harus diperhitungkan.
- Jaga keamanan data pribadi. Jangan pernah memberikan PIN, password, atau OTP. Hindari aplikasi yang meminta akses data pribadi secara berlebihan dan waspadai penawaran pinjaman melalui tautan tidak resmi.
- Gunakan fintech sesuai kebutuhan, bukan keinginan. Kemudahan akses pembiayaan seharusnya membantu kondisi keuangan, bukan justru menciptakan masalah utang baru.
Rista menyebut masyarakat perlu memahami bahwa fintech yang legal sekalipun tetap memiliki risiko. Terdaftar atau berizin bukan berarti masyarakat otomatis aman secara finansial.
“Karena itu, prinsipnya sederhana. Jangan hanya bertanya seberapa cepat uang bisa cair, tetapi pikirkan juga dari mana uang untuk membayarnya kembali,” ujarnya.
Senada dengan Rista, Perencana Keuangan Andy Nugroho juga menyebut masyarakat harus mengecek legalitas perusahaan fintech di OJK. Hal ini dilakukan untuk memastikan bahwa fintech tersebut betul-betul terdaftar.
Selain itu masyarakat juga perlu memahami produk fintech yang ditawarkan, baik dengan cara mendapatkan layanan atau program sampai potensi risiko yang dapat terjadi.
“Pelajari dan pahami skema skema ditawarkan, termasuk transparansi biaya dan bunga yang dikenakan. Kemudian cek kebijakan privasi dan keamanan data nasabah serta permintaan akses data,” ucapnya kepada Katadata, Selasa (27/10).
Tips Pengelolaan Keuangan dan Usaha Mikro?Tak hanya soal Fintech, dalam kesempatan ini Andi juga menyebutkan lima tips pengelola keuangan dan usaha mikro. Menurut Andi hal yang harus dilakukan masyarakat dalam mengelola keuangan adalah pertama mencatat arus kas harian setiap transaksi yang terjadi.
Pencatatan ini dilakukan baik secara tradisional menggunakan buku catatan ataupun menggunakan pencatatan digital.
Kedua, masyarakat harus memisahkan rekening bank untuk kebutuhan bisnis dan untuk keperluan pribadi. “Ketiga, menggaji diri sendiri yang layak sebagai hasil kerja kita, bukan seenaknya mengambil uang dari kas usaha ataupun justru tidak pernah menikmatinya sama sekali,” katanya.
Keempat, masyarakat juga harus membuat anggaran dan kelola modal kerja baik untuk operasional, stok barang, maupun dana darurat. Terakhir, mengelola utang piutang dengan bijak.
Sama seperti Andi, Rista juga menyinggung terkait pencampuran uang pribadi dan usaha pada pelaku usaha mikro. Menurutnya hal ini merupakan tantangan besar yang harus dihadapi pengusaha mikro.
Jika kedua sumber uang tersebut dicampur, maka kondisi usaha terlihat ramai dan penjualan terus berjalan, namun sebetulnya keuntungan usaha tersebut tidak diketahui. Oleh sebab itu, menurut Rista ada ada enam langkah sederhana yang bisa diterapkan pelaku usaha mikro untuk mengelola keuangan:
- Pisahkan uang pribadi dan uang usaha.
Gunakan rekening atau pencatatan terpisah. Jangan menganggap seluruh uang hasil penjualan sebagai uang yang bebas digunakan untuk kebutuhan rumah tangga. - Catat uang masuk dan keluar setiap hari.
Tidak harus menggunakan aplikasi yang rumit. Buku tulis sederhana pun cukup, asalkan pelaku usaha mengetahui omzet, biaya operasional, keuntungan, dan utang usaha. - Bedakan omzet dengan keuntungan.
Misalnya, seorang pedagang memiliki omzet Rp500.000 sehari. Jika biaya bahan baku, transportasi, kemasan, dan operasional mencapai Rp 350.000, maka keuntungan sebelum biaya lain yang belum diperhitungkan hanya Rp150.000. Jadi, omzet besar belum tentu berarti keuntungan besar. - Sisihkan dana cadangan usaha.
Usahakan memiliki dana cadangan untuk menghadapi penurunan penjualan, kerusakan peralatan, atau kebutuhan operasional mendadak. Target awalnya bisa satu bulan biaya operasional, kemudian ditingkatkan secara bertahap sesuai kemampuan usaha. - Hati-hati menggunakan pinjaman modal.
Utang produktif boleh dipertimbangkan selama memiliki tujuan yang jelas, perhitungan keuntungan yang realistis, dan kemampuan membayar. Jangan sampai pinjaman yang seharusnya digunakan untuk mengembangkan usaha justru habis untuk konsumsi pribadi atau menutup cicilan sebelumnya. - Evaluasi usaha secara berkala.
Minimal setiap bulan, pelaku usaha perlu mengetahui produk mana yang paling menguntungkan, biaya apa yang bisa ditekan, serta apakah keuntungan usaha meningkat atau justru menurun.
“Jadi bagi pelaku usaha mikro, keberhasilan bisnis bukan hanya diukur dari seberapa ramai pembeli atau seberapa besar omzet, tetapi dari seberapa sehat arus kas dan seberapa besar keuntungan yang benar-benar bisa dipertahankan,” kata Rista.
Menurut Rista, fintech dapat membantu pelaku usaha memperoleh akses pembayaran dan pembiayaan yang lebih mudah. Namun, teknologi keuangan hanyalah alat. Tanpa pengelolaan keuangan yang baik, kemudahan akses pembiayaan justru bisa menambah beban usaha.
“Kuncinya bukan sekadar membuat usaha semakin besar, tetapi memastikan usaha semakin sehat secara finansial,” ujarnya.
Komentar (0)