
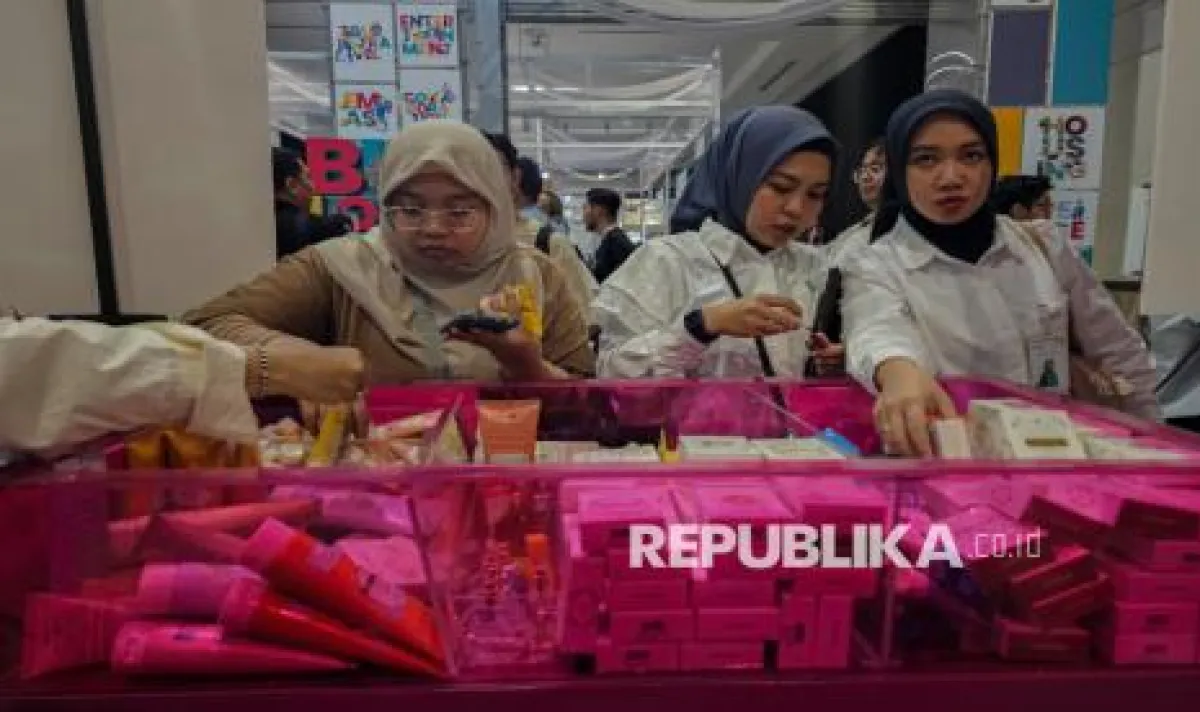
Oleh: Reniati, Pengurus PP ISEI Bid. III Perumusan Kebijakan Makroekonomi dan Keuangan-FG Inklusi Ekonomi Keuangan
JAKARTA -- Pertumbuhan kredit perbankan Indonesia menunjukkan perkembangan yang menggembirakan. Di tengah ketidakpastian ekonomi global, perbankan nasional masih mampu menjalankan fungsi intermediasinya dengan cukup kuat. Namun, di balik perkembangan positif tersebut, muncul pertanyaan yang patut mendapat perhatian: mengapa ketika kredit perbankan tumbuh tinggi, pembiayaan UMKM dan konsumsi rumah tangga justru bergerak jauh lebih lambat?
Pertanyaan ini penting karena keberhasilan sektor keuangan tidak cukup diukur dari besarnya kredit yang disalurkan. Lebih jauh, yang perlu dilihat adalah siapa yang memperoleh pembiayaan, untuk kegiatan ekonomi apa kredit digunakan, serta seberapa besar manfaatnya bagi pendapatan masyarakat dan penciptaan lapangan kerja.
Data Bank Indonesia menunjukkan bahwa kredit perbankan pada September 2026 tumbuh 13,26 persen secara tahunan. Angka tersebut mencerminkan aktivitas pembiayaan yang masih kuat. Akan tetapi, pertumbuhan tersebut belum berlangsung secara merata. Kredit investasi meningkat 23,20 persen, kredit modal kerja 11,89 persen, sedangkan kredit konsumsi hanya tumbuh 4,86 persen.
.rec-desc {padding: 7px !important;}Kesenjangan semakin terlihat ketika pembiayaan dibedakan berdasarkan kelompok debitur. Kredit korporasi tumbuh 24,26 persen, sementara kredit UMKM hanya meningkat 2,68 persen. Perbedaan yang demikian lebar memperlihatkan bahwa ekspansi kredit masih jauh lebih kuat pada kelompok usaha besar dibandingkan pelaku usaha kecil.
Tentu kondisi ini tidak serta-merta menunjukkan kegagalan kebijakan perbankan. Pertumbuhan kredit korporasi merupakan sinyal positif bagi aktivitas investasi dan dunia usaha. Namun, apabila berlangsung berkepanjangan tanpa penguatan pembiayaan usaha kecil, pertumbuhan kredit berpotensi menghasilkan manfaat ekonomi yang kurang merata.
Pertumbuhan Kredit dan Kesenjangan Pembiayaan
Perbankan pada dasarnya memiliki peran strategis dalam menghubungkan dana masyarakat dengan kebutuhan pembiayaan kegiatan ekonomi. Melalui fungsi tersebut, kredit diharapkan mampu menggerakkan produksi, meningkatkan kapasitas usaha, memperluas kesempatan kerja, dan pada akhirnya memperkuat daya beli.
Dalam teori intermediasi keuangan, keberhasilan perbankan bukan semata-mata ditentukan oleh kemampuan menghimpun dan menyalurkan dana, tetapi juga oleh efektivitas alokasi pembiayaan kepada kegiatan ekonomi produktif.
Persoalannya, tidak semua kelompok usaha memiliki kemampuan yang sama untuk mengakses kredit. Korporasi besar umumnya mempunyai laporan keuangan lebih baik, aset yang dapat dijadikan agunan, serta rekam jejak usaha yang memudahkan penilaian risiko perbankan. Sebaliknya, banyak UMKM menghadapi keterbatasan administrasi keuangan, jaminan, kapasitas usaha, dan akses informasi.
Perbedaan tersebut membuat perbankan cenderung lebih mudah menyalurkan pembiayaan kepada debitur besar yang dinilai memiliki risiko lebih terukur. Padahal, UMKM merupakan bagian penting dari kegiatan ekonomi masyarakat dan penyerapan tenaga kerja.
Di sinilah muncul persoalan mendasar. Ketika pembiayaan lebih banyak berkembang pada korporasi, belum tentu manfaat pertumbuhannya segera menjangkau usaha kecil, pekerja, dan rumah tangga. Hubungan antara pertumbuhan kredit dan peningkatan kesejahteraan tidak selalu berlangsung secara otomatis.
Oleh karena itu, pertumbuhan kredit perlu dilihat bukan hanya dari kecepatannya, tetapi juga dari kualitas dan pemerataan manfaatnya.
Ketika Daya Beli Belum Sepenuhnya Pulih
Sinyal lain yang perlu dicermati adalah perlambatan kredit konsumsi rumah tangga. Pada September 2026, kredit konsumsi hanya tumbuh 4,86 persen, lebih rendah dibandingkan pertumbuhan kredit investasi maupun modal kerja.
Perkembangan tersebut tidak dapat langsung disimpulkan sebagai penurunan daya beli. Permintaan kredit konsumsi juga dipengaruhi tingkat bunga, perubahan preferensi masyarakat, dan kehati-hatian rumah tangga dalam mengambil utang. Namun, perlambatan tersebut menjadi salah satu indikasi bahwa pemulihan konsumsi belum sepenuhnya merata.
Kondisi pasar tenaga kerja turut menentukan perkembangan ini. Ketika pendapatan belum meningkat secara memadai atau kepastian pekerjaan masih terbatas, rumah tangga cenderung lebih berhati-hati mengambil keputusan pembelian bernilai besar, seperti rumah dan kendaraan.
Di sisi lain, lemahnya pembiayaan UMKM juga dapat membatasi kemampuan usaha kecil untuk meningkatkan produksi, memperluas kegiatan usaha, dan menambah pekerja. Apabila kesempatan kerja dan pendapatan tidak berkembang secara memadai, konsumsi masyarakat akan sulit menguat secara berkelanjutan.
Dengan demikian, pembiayaan UMKM, kesempatan kerja, dan daya beli sebenarnya saling berkaitan. Kredit produktif yang tepat sasaran dapat membantu usaha berkembang, menciptakan pendapatan, dan memperkuat permintaan domestik. Sebaliknya, keterbatasan akses pembiayaan berpotensi memperlambat proses tersebut.
Hal ini mengingatkan bahwa pertumbuhan ekonomi berkualitas bukan sekadar peningkatan angka produksi nasional, melainkan pertumbuhan yang mampu membuka kesempatan ekonomi lebih luas bagi masyarakat.
Likuiditas Tersedia, tetapi Belum Merata
Tantangan intermediasi perbankan tidak hanya berkaitan dengan permintaan kredit. Dari sisi pendanaan, terdapat perkembangan yang juga memerlukan perhatian.Pada September 2026, dana pihak ketiga (DPK) tumbuh 8,22 persen, lebih lambat dibandingkan pertumbuhan kredit sebesar 13,26 persen. Perbedaan tersebut menuntut perbankan mengelola sumber pendanaan dan likuiditas secara lebih cermat.
Meskipun demikian, kondisi ini tidak berarti perbankan nasional sedang menghadapi kekurangan likuiditas secara keseluruhan. Rasio alat likuid terhadap DPK masih mencapai 24,08 persen, menunjukkan bahwa likuiditas agregat tetap relatif memadai.
Persoalan justru terletak pada distribusinya. Sebagian bank memiliki ruang likuiditas yang cukup besar, sementara bank lainnya menghadapi kebutuhan pendanaan lebih tinggi akibat ekspansi kredit. Ketidakseimbangan tersebut dapat memengaruhi kemampuan perbankan dalam memperluas pembiayaan.
Pada saat bersamaan, perbankan menghadapi tekanan profitabilitas akibat penyempitan margin bunga. Bank dituntut tetap meningkatkan kredit, tetapi juga harus mengendalikan biaya dana dan menjaga kualitas pembiayaan.
Kehati-hatian tersebut dapat dipahami. Data September 2026 menunjukkan rasio kredit bermasalah UMKM masih sebesar 4,44 persen, jauh di atas kredit korporasi sebesar 0,80 persen. Artinya, peningkatan kredit UMKM memang tidak dapat dilakukan hanya dengan meminta bank menyalurkan dana lebih besar tanpa memperbaiki kapasitas dan kelayakan usaha penerimanya.
Persoalan inilah yang membutuhkan kebijakan lebih terintegrasi antara sektor keuangan dan pengembangan ekonomi riil.
Menguji Efektivitas Kebijakan Makroprudensial
Bank Indonesia sebenarnya telah menempuh berbagai langkah untuk menjaga momentum pembiayaan. Melalui kebijakan makroprudensial yang akomodatif, BI berupaya meningkatkan kemampuan perbankan menyalurkan kredit sekaligus menjaga stabilitas sistem keuangan.
Hingga minggu pertama Oktober 2026, realisasi insentif Kebijakan Likuiditas Makroprudensial (KLM) mencapai sekitar Rp458,5 triliun. Kebijakan tersebut diperkuat melalui pengaturan insentif untuk pembiayaan sektor prioritas dan pendalaman pasar uang guna mendorong redistribusi likuiditas perbankan.
BI juga memperluas skema Rasio Pembiayaan Inklusif Makroprudensial (RPIM), termasuk dukungan pembiayaan rantai pasok dan kerja sama penyaluran kredit UMKM antarbank.
Langkah tersebut patut diapresiasi karena menunjukkan perhatian BI terhadap kualitas intermediasi dan inklusi keuangan. Namun, tantangan berikutnya adalah memastikan bahwa insentif yang diberikan benar-benar menghasilkan tambahan pembiayaan produktif yang menjangkau kelompok usaha yang selama ini kurang terlayani.
Keberhasilan kebijakan sebaiknya tidak berhenti pada besarnya insentif atau pertumbuhan kredit agregat. Evaluasi juga perlu memperhatikan pertumbuhan debitur UMKM baru, peningkatan akses pembiayaan di daerah, perkembangan usaha penerima kredit, serta keterkaitannya dengan penciptaan lapangan kerja.Tanpa ukuran tersebut, kebijakan yang berhasil meningkatkan likuiditas perbankan belum tentu menghasilkan perluasan kesempatan ekonomi yang sama besarnya.
Dari Pertumbuhan Kredit Menuju Pertumbuhan Berkualitas
Ke depan, terdapat tiga agenda yang perlu mendapatkan perhatian. Pertama, memperkuat pembiayaan UMKM berbasis ekosistem usaha. Pembiayaan tidak cukup diberikan secara individual, tetapi perlu dihubungkan dengan rantai pasok industri, korporasi besar, koperasi, dan pasar yang jelas. Dengan demikian, risiko kredit dapat dikelola lebih baik karena kelangsungan usaha didukung oleh hubungan produksi dan pemasaran yang lebih pasti.
Kedua, memperbaiki kualitas permintaan kredit. Banyak UMKM membutuhkan pembiayaan, tetapi belum seluruhnya memenuhi persyaratan perbankan. Pemerintah daerah, lembaga keuangan, dan dunia usaha perlu memperkuat pendampingan manajemen, pencatatan keuangan, digitalisasi, serta akses pasar. Langkah ini penting agar UMKM tidak hanya memperoleh kredit, tetapi juga memiliki kemampuan mengembalikannya dan mengembangkan usaha secara berkelanjutan.
Ketiga, memperkuat evaluasi dampak kebijakan terhadap kesempatan kerja dan pendapatan masyarakat. Pembiayaan sektor produktif perlu diarahkan pada kegiatan ekonomi yang memiliki keterkaitan luas dengan industri domestik dan kemampuan menyerap tenaga kerja. Pertumbuhan investasi akan lebih bermakna apabila mendorong perkembangan usaha di sekitarnya dan memberikan manfaat kepada masyarakat.
Dalam konteks ini, sinergi Bank Indonesia, pemerintah, otoritas sektor keuangan, perbankan, dan pemerintah daerah menjadi sangat penting. BI dapat memperkuat insentif dan efektivitas intermediasi, sementara pemerintah berperan memperbaiki iklim usaha, produktivitas, dan kualitas permintaan pembiayaan.
Pada akhirnya, Indonesia tidak hanya membutuhkan kredit perbankan yang tumbuh tinggi, tetapi juga kredit yang mampu menggerakkan ekonomi secara lebih merata. Pertumbuhan kredit korporasi harus dapat membuka peluang bagi UMKM, memperkuat pasar tenaga kerja, dan meningkatkan daya beli masyarakat. Sebab, ukuran keberhasilan sektor keuangan bukan hanya seberapa besar kredit mengalir, melainkan seberapa jauh aliran kredit tersebut mampu mengubah kegiatan usaha menjadi pekerjaan, pendapatan, dan kesejahteraan. Kredit boleh tumbuh tinggi, tetapi keberhasilan sesungguhnya baru tercapai ketika pertumbuhannya juga dirasakan oleh pelaku usaha kecil dan masyarakat luas dalam bentuk perluasan lapangan pekerjaan.
Komentar (0)