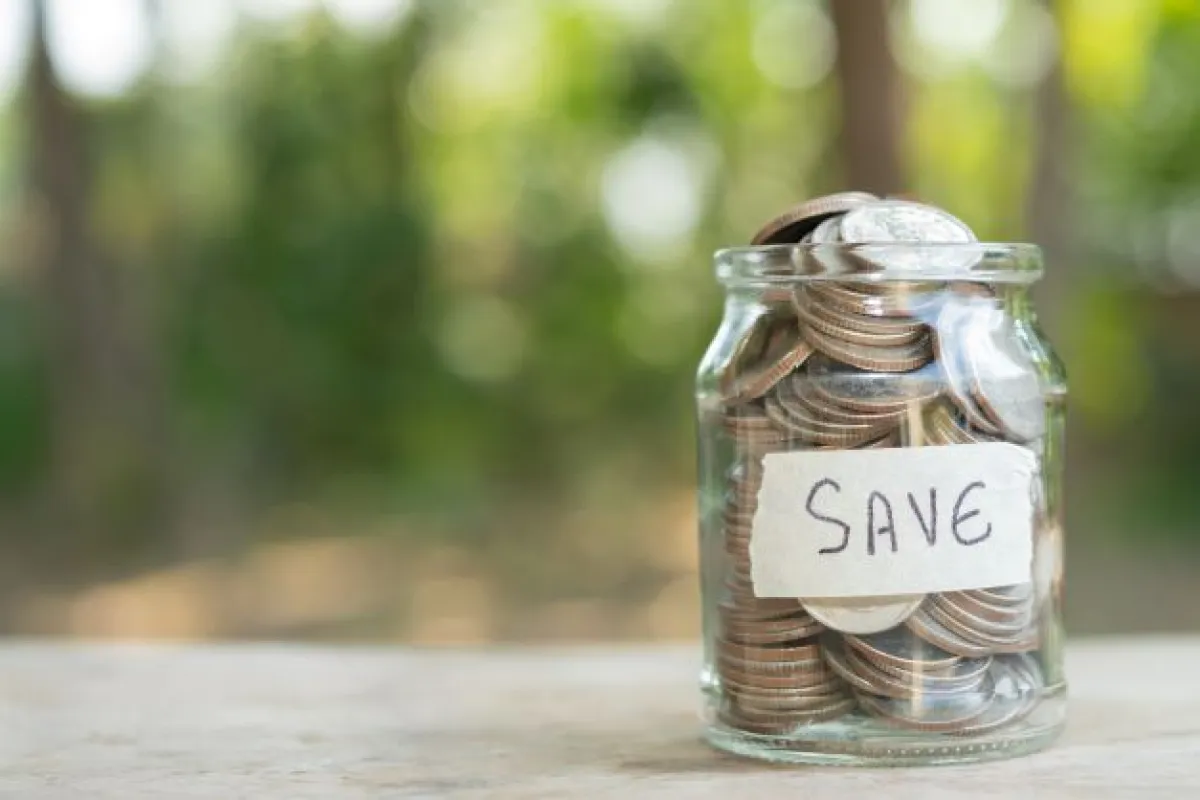
Tanpa persiapan keuangan yang memadai, pengeluaran mendadak dapat mengganggu anggaran bulanan. Bahkan, seseorang mungkin terpaksa berutang atau mencairkan investasi yang sebenarnya disiapkan untuk tujuan jangka panjang.
Baca Juga :
Jangan Tunggu Keadaan Darurat, Begini Cara Menyiapkan Dana Darurat yang IdealKarena itu, memiliki dana darurat bukan sekadar pilihan, melainkan bagian dari upaya menjaga kestabilan keuangan. Jumlah yang perlu dikumpulkan pun tidak selalu sama karena dipengaruhi oleh status perkawinan, jumlah tanggungan, dan besarnya pengeluaran rutin.
Melansir panduan CIMB Niaga, target dana darurat dapat disesuaikan dengan kondisi masing-masing individu atau rumah tangga. Perencanaan ini perlu dilakukan secara realistis agar proses mengumpulkan simpanan tidak mengorbankan kebutuhan pokok sehari-hari. Kapan Dana Darurat Sebaiknya Digunakan? Dana darurat idealnya mulai dikumpulkan sedini mungkin, terutama ketika seseorang sudah memiliki penghasilan. Caranya dapat dilakukan dengan menyisihkan sebagian pendapatan secara rutin setiap bulan, sesuai kemampuan keuangan.
Berbeda dengan tabungan untuk liburan, membeli kendaraan, atau kebutuhan lain yang sudah direncanakan, dana darurat diperuntukkan bagi situasi yang sulit diperkirakan sebelumnya. Oleh sebab itu, penggunaannya perlu dibatasi pada kebutuhan mendesak yang tidak dapat ditunda.
Beberapa contoh penggunaan dana darurat antara lain biaya pengobatan akibat sakit, perbaikan kendaraan yang digunakan untuk bekerja, serta kebutuhan hidup ketika kehilangan pekerjaan atau mengalami penurunan pendapatan.
Dana tersebut juga dapat dimanfaatkan untuk memperbaiki rumah yang mengalami kerusakan akibat bencana. Dalam situasi seperti ini, ketersediaan simpanan dapat membantu memenuhi kebutuhan penting tanpa langsung mengandalkan pinjaman.
Meski demikian, dana darurat sebaiknya tidak digunakan untuk belanja konsumtif atau pengeluaran yang sebenarnya bisa direncanakan. Pemisahan tujuan keuangan membantu menjaga agar simpanan tetap tersedia ketika kondisi benar-benar mendesak. Pilihan Tempat Menyimpan Dana Darurat Selain menentukan jumlah yang harus dikumpulkan, penting untuk memilih tempat penyimpanan yang aman dan mudah diakses. Dana darurat perlu tersedia saat dibutuhkan sehingga likuiditas atau kemudahan pencairan menjadi pertimbangan utama.
Rekening tabungan terpisah dapat menjadi pilihan untuk menyimpan dana tersebut. Dengan memisahkannya dari rekening transaksi harian, pemilik dana dapat lebih mudah memantau saldo sekaligus mengurangi risiko menggunakan uang itu untuk keperluan lain.
Sebagian orang mungkin memilih menyimpan uang tunai di rumah agar bisa segera digunakan. Namun, penyimpanan dalam jumlah besar memiliki risiko tersendiri, seperti kehilangan atau kerusakan. Karena itu, uang tunai sebaiknya disesuaikan dengan kebutuhan praktis, sedangkan sebagian besar simpanan dapat ditempatkan di rekening yang mudah diakses.
Alternatif lainnya adalah reksa dana pasar uang yang relatif likuid dibandingkan sejumlah instrumen investasi lain. Namun, produk ini tetap memiliki risiko dan tidak menjamin nilai investasi selalu stabil. Proses pencairannya pun dapat memerlukan waktu sehingga tidak selalu cocok untuk seluruh kebutuhan darurat.
Untuk mengantisipasi kebutuhan yang harus dipenuhi segera, dana yang paling mudah diakses sebaiknya tetap tersedia dalam bentuk tabungan atau simpanan likuid lainnya. Instrumen investasi dapat dipertimbangkan untuk bagian dana yang tidak dibutuhkan secara langsung, dengan tetap memperhatikan risiko dan ketentuan pencairan. Berapa Besaran Dana Darurat yang Ideal? Target dana darurat sebaiknya dihitung berdasarkan pengeluaran esensial bulanan, bukan semata-mata jumlah penghasilan. Pengeluaran esensial mencakup kebutuhan seperti makanan, tempat tinggal, transportasi, tagihan rutin, biaya kesehatan, dan kebutuhan pokok anggota keluarga.
Mengacu pada panduan CIMB Niaga, besaran dana darurat dapat dibedakan berdasarkan status perkawinan dan tanggungan. Berikut gambaran target yang bisa dijadikan acuan.
1. Lajang: Enam Kali Pengeluaran Bulanan
Bagi individu yang belum menikah dan tidak memiliki tanggungan, target dana darurat dapat ditetapkan sebesar enam kali pengeluaran bulanan.
Sebagai contoh, jika pengeluaran rutin mencapai Rp4 juta per bulan, target dana darurat yang perlu dikumpulkan adalah Rp24 juta. Jumlah tersebut dapat menjadi penyangga keuangan ketika terjadi kehilangan pendapatan atau kebutuhan mendadak lainnya.
Meski belum memiliki tanggungan keluarga, individu lajang tetap perlu memperhitungkan risiko keuangan pribadi. Biaya pengobatan, perbaikan tempat tinggal, maupun kebutuhan mencari pekerjaan baru dapat menguras tabungan apabila tidak dipersiapkan sebelumnya.
Target tersebut tidak harus dipenuhi sekaligus. Menyisihkan sebagian pendapatan secara konsisten dapat membantu membangun dana darurat secara bertahap. 2. Pasangan Menikah: Sembilan Kali Pengeluaran Bulanan
Setelah menikah, kebutuhan dana darurat umumnya meningkat karena pengeluaran mulai mencakup kebutuhan dua orang dan pengelolaan rumah tangga bersama.
CIMB Niaga menyarankan pasangan yang baru menikah menyiapkan dana darurat sebesar sembilan kali pengeluaran bulanan. Dengan pengeluaran rumah tangga Rp6 juta per bulan, misalnya, target dana darurat yang perlu dicapai adalah Rp54 juta.
Apabila kedua pasangan bekerja, pengumpulan dana dapat dilakukan bersama melalui kesepakatan mengenai alokasi pendapatan masing-masing. Cara ini membantu pasangan membangun perlindungan keuangan tanpa harus membebankan seluruh target kepada satu pihak.
Pasangan juga perlu mempertimbangkan risiko apabila salah satu sumber penghasilan terhenti. Dengan simpanan yang memadai, kebutuhan rumah tangga masih dapat dipenuhi selama proses penyesuaian keuangan berlangsung. 3. Keluarga dengan Anak: 12 Kali Pengeluaran Esensial
Kebutuhan dana darurat dapat bertambah ketika pasangan memiliki anak atau tanggungan lain. Pengeluaran untuk pendidikan, kesehatan, makanan, dan kebutuhan sehari-hari membuat perencanaan keuangan keluarga menjadi lebih kompleks.
Dalam panduan CIMB Niaga, keluarga disarankan menyiapkan dana darurat sebesar 12 kali pengeluaran esensial bulanan. Sebagai ilustrasi, jika kebutuhan pokok rumah tangga mencapai Rp8 juta per bulan, target dana daruratnya adalah Rp96 juta.
Besarnya target tersebut memberikan ruang perlindungan lebih panjang ketika keluarga menghadapi kehilangan pekerjaan, penurunan penghasilan, atau kebutuhan kesehatan yang tidak terduga.
Namun, jumlah ideal tetap perlu mempertimbangkan situasi masing-masing keluarga. Rumah tangga dengan satu pencari nafkah, penghasilan tidak tetap, atau tanggungan yang lebih banyak mungkin membutuhkan cadangan lebih besar dibandingkan keluarga dengan kondisi pendapatan yang lebih stabil. Cara Mengumpulkan Dana Darurat secara Bertahap Menentukan target merupakan langkah awal. Agar dana darurat benar-benar terkumpul, buatlah anggaran bulanan yang memisahkan kebutuhan pokok, kewajiban keuangan, tabungan, dan pengeluaran tambahan.
Selanjutnya, tentukan nominal yang realistis untuk disisihkan setiap kali menerima penghasilan. Jika kemampuan keuangan masih terbatas, mulailah dengan jumlah kecil dan tingkatkan alokasinya ketika pendapatan bertambah atau pengeluaran berkurang.
Dana darurat juga sebaiknya tidak dicampur dengan tabungan untuk tujuan lain. Pemisahan ini membantu memastikan simpanan tetap tersedia ketika terjadi kondisi mendesak.
Pada akhirnya, besaran dana darurat perlu disesuaikan dengan kebutuhan dan risiko keuangan masing-masing. Target enam kali pengeluaran bulanan bagi lajang, sembilan kali bagi pasangan menikah, dan 12 kali bagi keluarga dapat menjadi titik awal dalam menyusun perencanaan.
Dengan perhitungan yang tepat, kebiasaan menyisihkan pendapatan, serta pemilihan tempat penyimpanan yang mudah dicairkan, dana darurat dapat membantu individu dan keluarga menghadapi ketidakpastian tanpa terlalu mengganggu kestabilan keuangan.
Jadikan Medcom.id sumber informasi pilihan Anda
- URL Berhasil di Salin Beda Besaran Dana Darurat Lajang dan Keluarga, Berapa yang Perlu Disiapkan? Klik untuk baca: https://www.medcom.id/ekonomi/keuangan/ybJdq2nK-beda-besaran-dana-darurat-lajang-dan-keluarga-berapa-yang-perlu-disiapkan
(SAW)
Komentar (0)