Meskipun telah bekerja keras, sebagian warga Jakarta tetap tak mampu untuk membeli rumah yang harganya kian melambung. Penghasilan yang mereka peroleh sudah tersedot oleh biaya hidup sehari-hari dan kebutuhan pokok lainnya.
Salah satu yang mengalami hal tersebut adalah Oman (45), yang tinggal di Kalideres, Jakarta Barat. Oman bersama keluarganya harus selalu berpindah tempat tinggal sebelum akhirnya menetap bersama mertuanya. Sejak 2012, ia bahkan menjalankan tiga pekerjaan sekaligus untuk bertahan hidup.
Awalnya, dia bekerja sebagai petugas keamanan di sebuah toko, tukang pijat tradisional, dan pengemudi ojek daring. Namun, pekerjaan sekuriti itu hilang. Untuk mengganti pekerjaan itu, ia beralih menjadi tukang parkir di Pasar Laris, Jakarta Barat.
Dengan bekerja sebagai tukang parkir dan pengemudi ojek daring, Oman rata-rata membawa penghasilan Rp 300 ribu per hari. Adapun untuk penghasilan sebagai tukang pijat panggilan tidak menentu. Namun, Oman tetap belum bisa menyisihkan pendapatannya untuk membeli rumah. Sebab, Oman tidak hanya menanggung biaya hidup istri, anak, dan mertuanya tetapi juga mertua mendiang istrinya.
Sebelum tinggal bersama mertuanya, Oman pernah mencoba untuk menyewa di salah satu kamar kos seharga Rp 400.000 per bulan, di dekat bandara Soekarno-Hatta, Tangerang. Namun, hal itu justru berujung pada pemborosan.
Dengan tinggal di rumah mertua, ia bisa menyisihkan pendapatan demi menyambung hidup. Oman bercerita, tidak hanya sekali ia menumpang untuk tinggal. Melainkan sudah dua kali, di dua mertua yang berbeda.
Pengalaman itu karena Oman sempat menduda. Lalu ia menikah kembali, seusai istrinya yang terdahulu meninggal. Namun, tanggung jawabnya sebagai pencari nafkah untuk keluarga dan kedua mertuanya tersebut tidak pernah sirna.
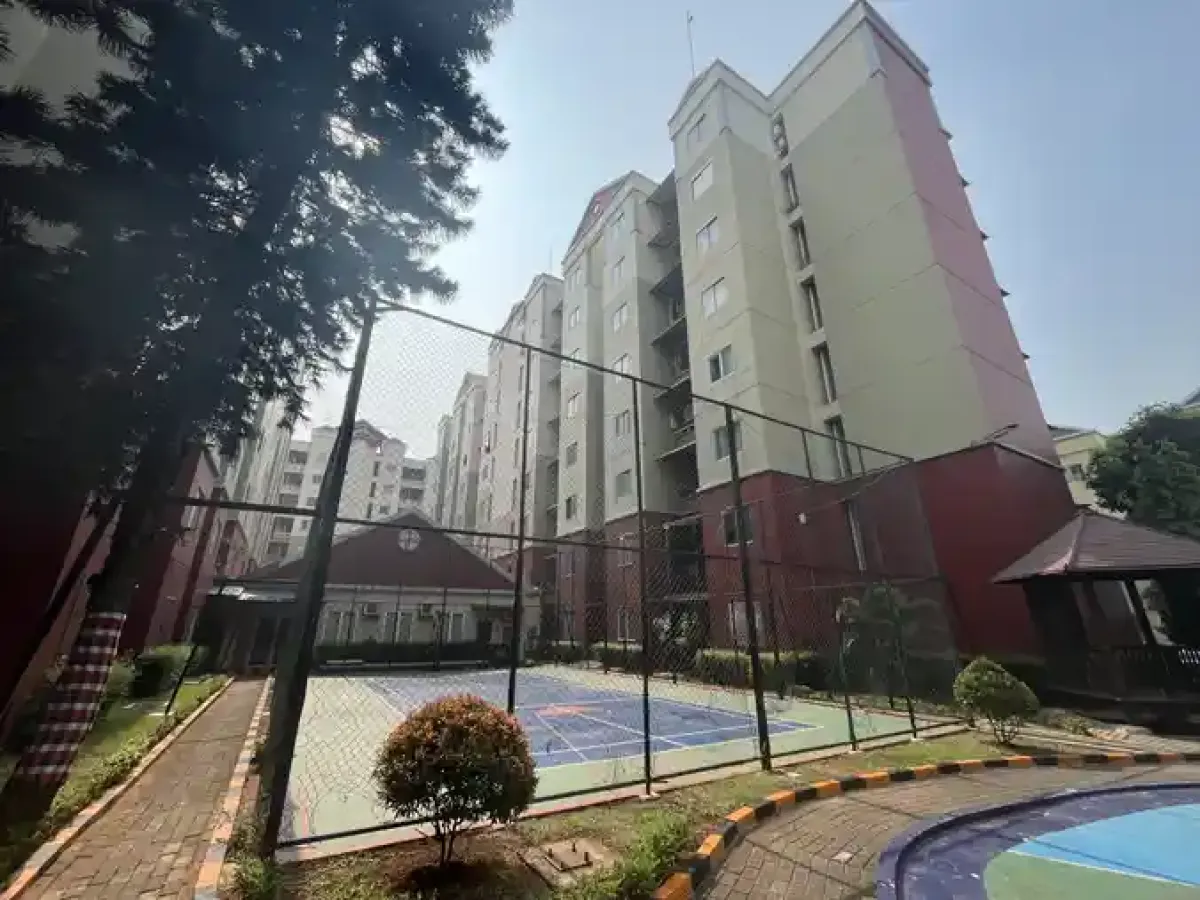
Tidak hanya Oman yang kesulitan membeli rumah, Akin (62), mantan kontraktor pameran, juga terpaksa menyewa sebuah rumah susun swasta di kawasan Kalideres. Ia hidup berdua bersama sang istri di salah satu unit di hunian vertikal tersebut.
Rumah susun itu memiliki sembilan blok utama. Dindingnya bercat hijau dan dipenuhi berbagai gantungan baju di selasar tiap lantainya. Akin tinggal di salah satu unit rumah susun berukuran 6 x 6 meter, dilengkapi dua kamar tidur, dan satu kamar mandi.
“Saya pilih sesuai kemampuan, karena memang pilihannya itu aja,” kata Akin, saat ditemui di depan teras gedung rumah susun, pada Rabu (21/10/2026).
Sepanjang hidupnya, Akin belum pernah membeli rumah sendiri. Sebelum pindah ke rumah susun, Akin beserta istri dan anaknya tinggal di rumah warisan keluarga di Mangga Besar, Jakarta Barat. Ia memilih tinggal di rumah tersebut dengan mempertimbangkan pengeluaran yang cukup besar, seperti biaya pendidikan anak, biaya hidup, serta pengeluaran lain.
Setelah anaknya pergi merantau, dia dan istrinya kemudian memutuskan untuk pindah ke rumah susun. Di sana, dia harus mengeluarkan biaya sewa dan biaya perawatan sebesar Rp 18 juta per tahun. Biaya tersebut belum ditambah biaya parkir kendaraan Rp 30 ribu per bulan.
Karena sudah tidak lagi bekerja, Akin kini tak lagi memiliki penghasilan. Beruntung, seluruh anaknya yang merantau kini telah bekerja. Untuk membayar biaya sewa di apartemen, ia mengandalkan tabungan dan pembiayaan dari anak-anaknya.
Cerita dari Akin dan Oman mewakili kondisi sebagian masyarakat di Jakarta dan sekitarnya yang kesulitan untuk memiliki rumah sendiri karena alasan ekonomi.
Tim jurnalisme data Harian Kompas pernah menganalisis data penghasilan, zona nilai tanah, dan harga properti di kawasan penyangga Jakarta. Hasilnya, pekerja di Jakarta dan kelompok milenial dengan upah minimum provinsi hanya bisa membeli rumah tapak tipe kecil di radius 30-50 kilometer dari pusat kota.
Pada tahun 2025, rata-rata pekerja Jakarta menghasilkan Rp 5,25 juta per bulan. Sementara itu, rata-rata biaya sewa rumah susun satu kamar mencapai Rp 3,98 juta. Atas dasar itu, masyarakat menghabiskan sekitar 76 persen dari seluruh gajinya hanya untuk hunian.
Kondisi itu belum termasuk jumlah daya laju pertumbuhan gaji pekerja dengan harga hunian di Jakarta. Ketika dibandingkan, perbedaan besarannya mencapai 12,98 kali lipatnya. Artinya, warga jakarta perlu menabung selama 13 tahun tanpa mengeluarkan sepersen apapun, untuk dapat membeli rumah.
Keadaan ini merupakan suatu nestapa, sebab warga Jakarta rata-rata mengeluarkan Rp 3,08 juta per bulan untuk konsumsi makanan dan non makanan. Angka itu tercatat dalam data Badan Pusat Statistik (BPS) 2026 mengenai pengeluaran untuk konsumsi penduduk per kapita.
Artinya, dengan gaji rata-rata upah minimum regional (UMR) Jakarta saat ini, sekitar Rp 5,7 juta, belum bisa mencukupi hunian jika dibarengi dengan pemenuhan kebutuhan makanan layak. Seluruh pertimbangan angka tersebut, merupakan gambaran pengeluaran rata-rata untuk satu orang di Jakarta.
Menanggapi hal tersebut, Kepala Pusat Makroekonomi dan Keuangan Institute for Development of Economis and Finance (Indef) M Rizal Taufikurahman mengatakan, kesulitan untuk membeli hunian di Jakarta merupakan masalah keterjangkauan struktural.
Masalah keterjangkauan struktural ialah ketika pendapatan terserap untuk kebutuhan pokok, utang, dan tanggungan keluarga. Kondisi itu, mampu menggeser skala prioritas, sehingga kebutuhan untuk membeli hunian semakin bergeser. Akibatnya, masyarakat mencari alternatif, yakni dengan menyewa rumah atau ikut tinggal bersama keluarga yang biayanya relatif lebih murah.
Berdasarkan pengamatannya, pada tahun 2025, sekitar separuh dari rumah tangga di Jakarta tinggal di rumah milik sendiri. Secara tidak langsung, jumlah yang memilih untuk tinggal di rumah sewaan juga tak kalah banyaknya.
“Pemicunya adalah tingginya harga tanah, terbatasnya hunian terjangkau, biaya pembiayaan, serta ketidak pastian penghasilan,” kata Rizal, saat dihubungi, Rabu.
Dengan berbagai faktor tersebut, Rizal memberikan berbagai skema pengeluaran per kebutuhan kelompok umur, agar dapat mempercepat potensi pembelian rumah.
Untuk usia 20 hingga 30 tahun, diharapkan dapat memprioritaskan penghasilan untuk membangun dana darurat dan mengendalikan utang, sebelum mengambil kredit pemilikan rumah (KPR).
Sedangkan untuk kelompok usia 40 hingga 50 tahun, dianjurkan untuk menyesuaikan jumlah cicilan dengan tanggungan keluarga, dan mulai mempertimbangkan performa kerja mengingat usia pensiun semakin dekat. Terakhir, pada usia 60 tahun, disarankan untuk mengutamakan kepastian tempat tinggal dengan mempertimbangkan keterjangkauan biaya dan akses kesehatan.
Terkait kebutuhan hunian, menurut Rizal, pemerintah pusat juga perlu memberikan subsidi dan dukungan hunian sewa bagi kelompok rentan. Selain itu, Pemerintah Provinsi Jakarta juga dapat menyediakan hunian terjangkau dekat dengan lokasi pekerjaan. Adapun pihak perbankan juga perlu memperbaiki akses pembiayaan pekerja informal.
Komentar (0)