JAKARTA -- Ekonom BINUS University Moch. Doddy Ariefianto menilai kredit korporasi lebih diminati perbankan dibandingkan kredit UMKM karena memiliki karakteristik yang lebih mudah diukur dari sisi risiko. Korporasi umumnya memiliki nilai transaksi lebih besar, laporan keuangan lebih transparan, serta agunan yang lebih memadai.
“Corporate financing lebih menarik karena nilai transaksinya besar, laporan keuangannya lebih transparan, agunannya lebih baik, dan risikonya lebih mudah diukur,” ujar Doddy kepada Republika, Jumat (6/11/2026).
Baca Juga
Kredit Investasi dan Korporasi Melonjak, UMKM dan Konsumer Loyo
Kinerja CIMB Niaga Solid Disokong Pertumbuhan Kredit dan Transaksi Digital
BCA Raih Laba Rp45,2 Triliun, Kredit Produktif Naik 17,2 Persen
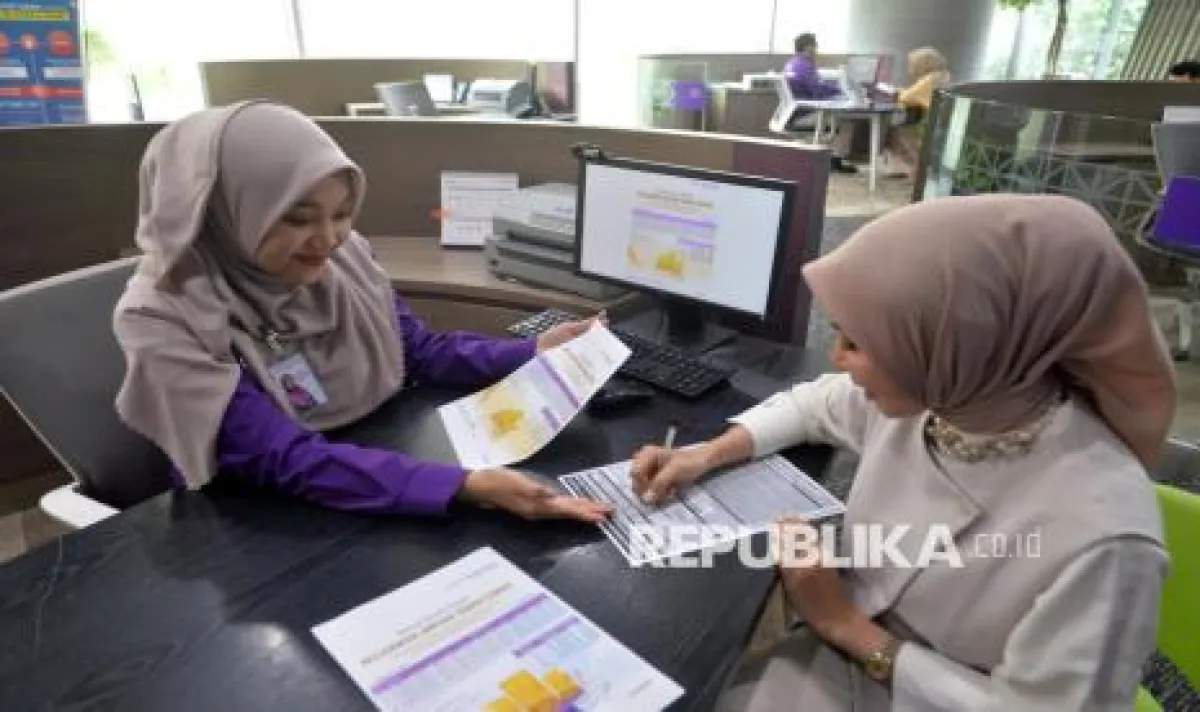
Sebaliknya, pelaku UMKM masih menghadapi kendala dalam pencatatan keuangan dan formalitas usaha. Kondisi tersebut membuat proses penilaian kelayakan kredit membutuhkan biaya lebih besar bagi perbankan.
Data Otoritas Jasa Keuangan (OJK) menunjukkan kredit korporasi tumbuh 21,31 persen secara tahunan (year on year/yoy) pada September 2026. Sementara itu, kredit UMKM hanya tumbuh 2,68 persen yoy, meski meningkat dibandingkan Agustus 2026 sebesar 2,32 persen.
.rec-desc {padding: 7px !important;}
Kepala Eksekutif Pengawas Perbankan OJK Dian Ediana Rae menyampaikan, secara keseluruhan kredit perbankan pada September 2026 tumbuh 13,26 persen yoy menjadi Rp 9.245 triliun.
“Berdasarkan kategori debitur, kredit dengan pertumbuhan tertinggi adalah kredit korporasi yang tumbuh sebesar 21,31 persen year on year. Sementara itu, kredit UMKM melanjutkan tren peningkatan dengan tumbuh positif sebesar 2,68 persen year on year,” ujar Dian dalam pemaparan perkembangan sektor perbankan OJK.
Doddy mengatakan kesenjangan tersebut menunjukkan pertumbuhan kredit belum sepenuhnya inklusif. Perbankan perlu memperbaiki pendekatan penilaian kredit agar UMKM yang memiliki prospek usaha tetap bisa memperoleh pembiayaan.
Di sisi lain, kredit buy now pay later (BNPL) perbankan juga tumbuh 26,68 persen yoy menjadi Rp 31,50 triliun pada September 2026. Jumlah rekeningnya mencapai 34,5 juta.
Doddy menjelaskan, pertumbuhan tersebut mencerminkan perubahan perilaku konsumen yang semakin terbiasa menggunakan layanan pembiayaan digital karena prosesnya praktis, cepat, dan mudah diakses. Namun, porsinya masih relatif kecil dibandingkan total kredit perbankan sehingga belum menggantikan pembiayaan konvensional.
Untuk memperluas pembiayaan UMKM, Doddy mendorong perbankan menggunakan penilaian berbasis arus kas dan transaksi digital, bukan hanya mengandalkan agunan. Penguatan literasi keuangan, pencatatan usaha, skema penjaminan kredit, serta keterhubungan UMKM dengan rantai pasok perusahaan besar juga dinilai penting.
“Pertumbuhan kredit seharusnya diukur juga dari dampaknya terhadap kapasitas produksi dan penciptaan lapangan kerja,” kata Doddy.

Komentar (0)