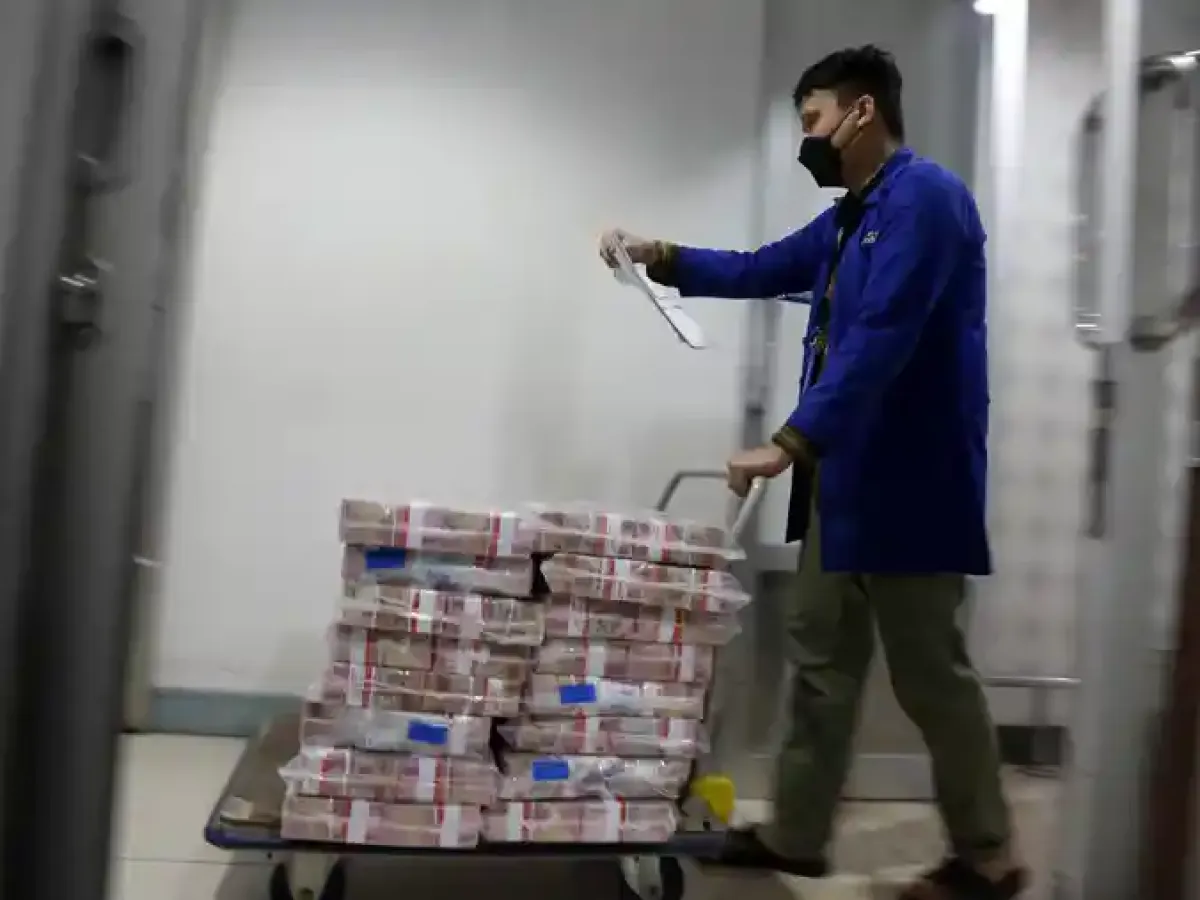
Pada Rapat Dewan Gubernur pekan lalu, Bank Indonesia (BI) memutuskan untuk menurunkan rasio giro wajib minimum atau GWM bank umum konvensional sebesar 2 persen poin secara bertahap, dari 9 persen menjadi 7 persen terhadap dana pihak ketiga (DPK) perbankan. Ketentuan mengenai GWM—yakni porsi dana simpanan nasabah yang wajib diendapkan bank di bank sentral sebagai cadangan likuiditas—tersebut mulai berlaku pada November 2026. BI memperkirakan, kebijakan itu akan memompa tambahan likuiditas sekitar Rp 190 triliun ke pasar keuangan.
Berdasarkan teori moneter, penurunan GWM lazimnya ditempuh dalam dua kondisi, yaitu saat bank sentral menerapkan rezim pelonggaran moneter guna memacu pertumbuhan ekonomi atau ketika likuiditas perbankan sedang mengalami pengetatan. Dalam rezim pelonggaran moneter, pemangkasan GWM biasanya berjalan beriringan dengan penurunan suku bunga acuan (BI Rate). Suku bunga yang lebih rendah akan memicu permintaan kredit masyarakat dan dunia usaha sehingga pasokan likuiditas perbankan harus ditambah agar memadai untuk disalurkan.
Namun, saat ini BI jelas tidak sedang berada dalam fase pelonggaran moneter. Yang terjadi justru sebaliknya, otoritas moneter masih mempertahankan rezim pengetatan yang tercermin dari suku bunga acuan BI Rate yang bertahan tinggi di level 5,75 persen. Bahkan, ruang kenaikan BI Rate ke depan masih terbuka lebar seiring bayang-bayang tren kenaikan suku bunga bank sentral Amerika Serikat, The Federal Reserve (The Fed), serta berlanjutnya tekanan pelemahan nilai tukar rupiah.
Kondisi tersebut menegaskan bahwa penurunan GWM kali ini ditempuh semata-mata karena sedang terjadi pengetatan likuiditas di pasar keuangan. Pertanyaannya, benarkah likuiditas perbankan saat ini sedang mengetat? Jika menilik indikator di atas kertas, kondisi likuiditas perbankan sebenarnya tampak baik-baik saja. Per September 2026, rasio alat likuid terhadap dana pihak ketiga (AL/DPK)—indikator kemampuan aset likuid bank dalam memenuhi penarikan dana nasabah—berada di level 24,08 persen, jauh di atas ambang batas minimal 10 persen.
Akan tetapi, realitas di lapangan berbicara lain. Pengetatan likuiditas kian terasa seiring merangkaknya suku bunga pasar uang antarbank (PUAB) dan suku bunga simpanan. Perbankan mulai berebut dana dengan menawarkan bunga deposito yang lebih tinggi. Maklum, laju penghimpunan DPK memang tidak secepat laju penyaluran kredit. Pada September 2026, DPK perbankan tercatat tumbuh 8,22 persen secara tahunan, tertinggal dibandingkan laju ekspansi kredit yang mencapai 13,26 persen.
Jika menilik indikator di atas kertas, kondisi likuiditas perbankan sebenarnya tampak baik-baik saja. Per September 2026, rasio alat likuid terhadap dana pihak ketiga (AL/DPK) berada di level 24,08 persen
Lalu, ke mana perginya likuiditas perbankan yang di atas kertas tampak begitu berlimpah? Mengapa likuiditas tersebut seolah-olah terkunci dan tak bisa digunakan saat perbankan membutuhkannya sehingga bank terpaksa memburu dana mahal di pasar?
Jika dibedah dari struktur penempatan asetnya, selain menyalurkan kredit, perbankan memarkir dana dalam jumlah raksasa di surat berharga negara (SBN). Per 28 Oktober 2026, kepemilikan perbankan di surat utang pemerintah tersebut mencapai Rp 1.273 triliun. Di sinilah terjadi fenomena menarik: perbankan kini enggan mencairkan aset SBN miliknya hanya sekadar untuk menyalurkan kredit ke sektor riil.
Sikap perbankan itu sangat rasional. Saat ini, SBN menawarkan imbal hasil (yield) yang tinggi sekaligus bebas risiko gagal bayar (zero risk). Imbal hasil SBN tenor 10 tahun kini bertengger di kisaran 7,64 persen. Dibandingkan menyalurkan kredit ke dunia usaha dengan risiko kredit macet yang mengintai di tengah ketidakpastian ekonomi, bank tentu lebih nyaman mendekap SBN. Bank hanya bersedia melepas SBN jika ada instrumen nirrisiko lain yang menawarkan imbal hasil lebih menggiurkan, seperti Sekuritas Rupiah Bank Indonesia (SRBI) beberapa waktu lalu. Sepanjang kenaikan biaya dana (cost of fund) akibat perebutan DPK saat ini masih berada di bawah tingkat keuntungan imbal hasil SBN, bank tak akan terusik untuk melego surat utang tersebut.
Di sisi lain, perbankan nasional seolah memang diposisikan sebagai penyangga utama penyerap SBN seiring menyusutnya minat investor asing. Saat ini, porsi kepemilikan asing di SBN tinggal sekitar 13 persen, merosot tajam dibandingkan masa puncaknya beberapa tahun silam yang sempat menyentuh 40 persen. Sebaliknya, porsi kepemilikan perbankan terus membengkak hingga mencapai 18 persen dari total SBN yang beredar.
Situasi ini menciptakan dilema tersendiri. Pemerintah sangat membutuhkan daya serap perbankan di pasar SBN untuk menambal defisit anggaran yang telah lama menjadi tumpuan pembiayaan pembangunan. Akibatnya, otoritas pun tak leluasa mendorong bank mencairkan SBN demi menggenjot kredit. Sebab, aksi jual SBN secara masif oleh perbankan justru akan memicu gejolak di pasar obligasi dan melambungkan yield SBN yang pada akhirnya membebani anggaran negara.
Melihat fenomena tersebut, mengandalkan indikator AL/DPK yang mengategorikan SBN sebagai aset likuid tak lagi presisi. Seperti halnya kredit, penempatan dana bank di SBN kini sulit dialihkan begitu saja. Apalagi, pembelian SBN sejatinya serupa dengan penyaluran kredit, hanya saja debitornya adalah pemerintah untuk membiayai proyek infrastruktur, belanja modal, hingga bantuan sosial. Dengan demikian, rasio AL/DPK saat ini telah berubah menjadi indikator semu yang gagal menangkap potret kekeringan likuiditas yang sesungguhnya.
Kembali ke kebijakan penurunan GWM. Setelah BI menyuntikkan likuiditas sekitar Rp 190 triliun ke pasar mulai November 2026, apakah penyaluran kredit bakal melesat seperti harapan bank sentral? Tampaknya sulit. Pertumbuhan kredit perbankan yang terlihat masih tinggi pada September 2026 sejatinya juga bersifat semu karena tidak mencerminkan denyut sektor riil secara merata. Selama setahun terakhir, ekspansi kredit lebih banyak terkonsentrasi pada bank-bank badan usaha milik negara (BUMN) untuk segmen korporasi dan investasi yang digerakkan oleh proyek-proyek pemerintah serta Badan Pengelola Investasi Danantara. Sayangnya, pembiayaan raksasa ini belum mampu menciptakan efek tetesan ke bawah (trickle down effect) bagi perekonomian masyarakat luas.
Lesunya permintaan kredit dari sektor swasta dan usaha mikro, kecil, dan menengah (UMKM) tercermin jelas dari membengkaknya fasilitas kredit yang belum ditarik debitor (undisbursed loan). Nilainya kini menembus Rp 2.562 triliun. Angka jumbo mengenai plafon pinjaman yang sudah disetujui bank tetapi enggan dicairkan pelaku usaha ini membuktikan bahwa dunia usaha masih ekstra hati-hati melakukan ekspansi di tengah melemahnya daya beli masyarakat.
Jika tidak terserap ke kredit, ke mana tambahan likuiditas Rp 190 triliun dari pelonggaran GWM itu akan bermuara? Jawabannya hampir pasti kembali ke SBN. Menilik realisasi APBN hingga September 2026, penerbitan SBN telah mencapai Rp 497,5 triliun dari target sepanjang tahun sebesar Rp 799,5 triliun. Artinya, pemerintah masih bisa menerbitkan SBN baru sekitar Rp 300 triliun pada triwulan IV-2026. Pembiayaan utang ini mutlak diperlukan karena pemerintah harus menggelontorkan belanja sekitar Rp 1.300 triliun pada kuartal terakhir tahun ini, yang tak mungkin tercukupi hanya dari penerimaan pajak, bea cukai, maupun penerimaan negara bukan pajak (PNBP).
Di tengah minimnya minat investor asing, perbankan nasional jelas kembali menjadi tumpuan utama untuk menyerap sebagian SBN baru yang akan diterbitkan pemerintah pada triwulan IV-2026. Dengan kata lain, suntikan likuiditas Rp 190 triliun dari penurunan GWM bisa jadi hadir tepat waktu untuk memodali perbankan memborong sisa penerbitan SBN pemerintah tahun ini. Jika likuiditas tambahan itu habis dibelikan SBN, bukan mustahil kekeringan likuiditas akan kembali berulang. Apalagi, tahun depan pemerintah mematok target pertumbuhan ekonomi yang lebih tinggi dengan konsekuensi belanja dan penerbitan utang yang kian besar. Selama pertumbuhan ekonomi belum berkualitas, likuiditas perbankan hanya akan berputar-putar menambal defisit anggaran, alih-alih menggerakkan sektor riil.
Komentar (0)