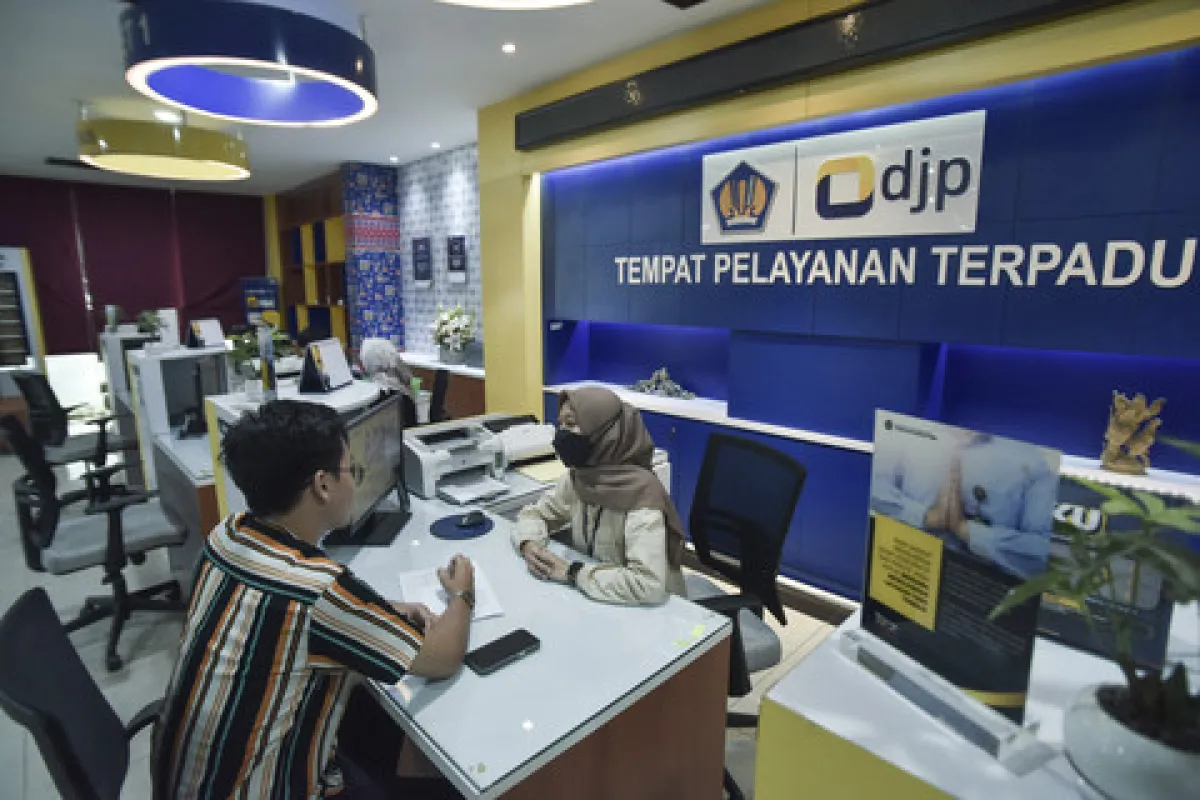
Direktorat Jenderal Pajak (DJP) memberikan kebijakan pengurangan hingga penghapusan 100 persen sanksi administrasi perpajakan melalui Peraturan Menteri Keuangan (PMK) Nomor 71 Tahun 2026. Wajib pajak yang ingin memanfaatkan kebijakan ini perlu memahami alur pengajuan Pengurangan Sanksi Administrasi (PSA), mulai dari pemenuhan persyaratan sampai penerbitan keputusan oleh DJP.
Kepala Subdirektorat Peraturan Ketentuan Umum dan Tata Cara Perpajakan (KUP) dan Penagihan Pajak dengan Surat Paksa (PPSP) DJP, Meidijati, memaparkan wajib pajak dapat mengajukan permohonan melalui dua jalur, yakni berdasarkan Pasal 27 atau Pasal 27A melalui KEP-239.
Kedua jalur memiliki persyaratan dan proses penelitian yang perlu diperhatikan wajib pajak.
1. Wajib Pajak Mengajukan Permohonan PSA
Tahap pertama dimulai ketika wajib pajak menyampaikan permohonan PSA kepada DJP. Setelah permohonan diterima, petugas akan meneliti pemenuhan persyaratan awal sebelum melanjutkan ke tahapan berikutnya.
Menurut Meidijati wajib pajak perlu memastikan persyaratan yang disampaikan sudah lengkap agar proses pengajuan dapat berjalan lancar. Jika terdapat kekurangan dokumen, wajib pajak masih memiliki kesempatan untuk melengkapinya sesuai ketentuan.
2. Wajib Pajak Memilih Jalur Pasal 27 atau Pasal 27A
Dalam infografis alur penyampaian dan tindak lanjut permohonan PSA, terdapat dua jalur yang dapat ditempuh wajib pajak.
Pertama, jalur Pasal 27, yakni permohonan yang diproses berdasarkan persyaratan utama dalam Pasal 23 dan Pasal 24 PMK Nomor 118 Tahun 2024 sebagaimana diubah dengan PMK Nomor 71 Tahun 2026.
Kedua, jalur Pasal 27A melalui KEP-239, yang mensyaratkan pemenuhan ketentuan utama dan persyaratan tambahan berupa dokumen atau surat pernyataan sesuai ketentuan KEP-239.
Meidijati memaparkan wajib pajak yang semula mengajukan permohonan melalui Pasal 27 dapat menyampaikan keinginannya untuk diproses melalui jalur KEP-239. Wajib pajak perlu mengomunikasikan pilihan tersebut kepada kantor wilayah DJP dan melengkapi persyaratan tambahan yang dibutuhkan.
3. DJP Meneliti Persyaratan Awal
Setelah permohonan masuk, penelaah keberatan (PK) akan melakukan penelitian tahap pertama untuk memeriksa pemenuhan persyaratan utama berdasarkan Pasal 23 dan Pasal 24.
Pada jalur KEP-239, wajib pajak juga harus memenuhi persyaratan tambahan sesuai ketentuan yang berlaku. Jika dokumen belum lengkap, DJP dapat mengembalikan surat permohonan untuk dilengkapi.
Pengembalian permohonan karena kekurangan persyaratan berbeda dengan penolakan. Pengembalian memberi kesempatan kepada wajib pajak untuk memperbaiki kelengkapan dokumen tanpa langsung kehilangan kesempatan pengajuan.
“Kalau nggak lengkap, ini dibalikin. Biar nanti Bapak/Ibu masuk lagi, jadi dua kali,” papar Meidijati dalam acara Sosialisasi Pengurangan Sanksi Administrasi dan Pajak Minimum Global di Kantor Pusat DJP, Jakarta pada Rabu (28/10).
Meidijati meminta wajib pajak agar memperhatikan dengan saksama kelengkapan dokumen sejak awal agar proses tidak berulang dan waktu penyelesaian permohonan tetap terjaga.
4. Wajib Pajak Melengkapi Dokumen Sesuai Batas Waktu
Dalam proses permohonan melalui jalur KEP-239, DJP dapat menyampaikan surat permintaan kelengkapan data kepada wajib pajak. Berdasarkan pemaparan Meidijati, terdapat batas waktu bagi DJP untuk menyampaikan permintaan tersebut maupun bagi wajib pajak untuk menindaklanjutinya.
DJP memiliki waktu 15 hari kerja untuk permintaan kelengkapan pertama dan lima hari kerja untuk permintaan kelengkapan kedua. Wajib pajak perlu memenuhi permintaan tersebut sesuai tenggat yang tercantum dalam surat dari DJP.
“Kalau dari sisi PK yang memberikan surat permintaan kelengkapan, itu ada batas waktunya, 15 hari kerja untuk yang pertama, 5 hari kerja untuk permintaan kelengkapan yang kedua,” sebut Meidijati.
Jika wajib pajak telah memenuhi persyaratan awal Pasal 23 dan Pasal 24, tetapi tidak melengkapi persyaratan tambahan KEP-239 hingga batas waktu, permohonannya tetap dapat diproses melalui jalur Pasal 27.
Jadi, ketidaklengkapan dokumen tambahan KEP-239 tidak serta-merta membuat permohonan ditolak apabila persyaratan utama untuk jalur Pasal 27 sudah terpenuhi.
“Karena kan Bapak/Ibu sudah memenuhi Pasal 23-24, biar Bapak/Ibu haknya bisa maksimal dipakai,” kata Meidijati.
5. DJP Melanjutkan Penelitian atas Permohonan
Setelah persyaratan dinyatakan lengkap, permohonan akan dilanjutkan ke tahap penelitian berikutnya. Proses berlanjut ke penelitian material sesuai ketentuan yang berlaku bagi permohonan yang memenuhi persyaratan KEP-239.
Dalam tahap ini, DJP memeriksa pemenuhan persyaratan substantif yang berkaitan dengan permohonan pengurangan sanksi. Meidijati mengingatkan wajib pajak untuk memperhatikan pelunasan pokok pajak dan pelaporan Surat Pemberitahuan (SPT), sesuai persyaratan yang berlaku pada jalur pengajuan yang dipilih.
Ia juga menegaskan bahwa sanksi administrasi yang dimohonkan pengurangan atau penghapusannya harus belum dilunasi atau dibayar. Jika sanksi tersebut sudah dilunasi, permohonan pengurangan atas sanksi yang sama tidak dapat diproses sesuai ketentuan yang dijelaskan dalam pemaparannya.
“Kan kita hanya bisa memberikan pengurangan atau penghapusan sanksi atas sanksi yang belum lunas atau belum dibayar,” tuturnya.
Adapun keseluruhan proses penyelesaian permohonan PSA memiliki batas waktu enam bulan, sehingga kelengkapan dokumen dan kecepatan wajib pajak menindaklanjuti permintaan DJP penting untuk diperhatikan agar proses tidak terhambat.
Tahap terakhir adalah penerbitan keputusan berdasarkan hasil penelitian. Jika permohonan memenuhi persyaratan, DJP menerbitkan Keputusan Pengurangan Sanksi Administrasi (KEP PSA).
Hasilnya dapat berupa pengurangan atau penghapusan sanksi secara keseluruhan maupun sebagian, bergantung pada hasil penelitian dan ketentuan yang berlaku. Sebaliknya, apabila persyaratan tidak terpenuhi berdasarkan hasil penelitian, DJP dapat menerbitkan keputusan penolakan.
Meidijati mengimbau wajib pajak agar tidak menunda pengajuan dan memanfaatkan kebijakan PSA selama periode yang ditentukan. Menurut dia, semakin cepat wajib pajak mengurus permohonan dan melengkapi dokumen, semakin besar peluang proses berjalan tanpa hambatan administratif.
“Lebih cepat lebih baik, jangan tunggu-tungguan,” kata Meidijati.
Khusus untuk periode Pelunasan atau Pelaporan SPT untuk besaran pengurangan sanksi administrasi 100 persen berlangsung pada 8 Oktober 2026 sampai dengan 31 Desember 2026.
DJP mengimbau wajib pajak untuk memaksimalkan pengurangan sesuai ketentuan. Info lebih lanjut dapat disimak melalui situs resmi DJP.
Komentar (0)