Fenomena utang digital tidak hadir di ruang hampa. Di tengah gelombang pengangguran dan lesunya sektor manufaktur formal, pinjaman daring sering dipakai untuk kegiatan nonproduktif. Pindar jadi katup pengaman darurat untuk menutupi defisit dapur dan biaya hidup harian. Akan tetapi, jika tidak dipertimbangkan secara bijak, pilihan itu bisa menjadi perangkap.
Daya beli kelas pekerja menengah bawah kian terjepit bersamaan dengan lemotnya jaringan pengaman sosial. Akibatnya, orang mengambil jalan pintas lewat pinjaman daring (pindar).
Hal itu antara lain dilakukan oleh Narwasti (bukan nama sebenarnya). Ia mencoba dua aplikasi pindar pada awal 2022 lewat rekomendasi dari seorang teman. Proses pengajuannya yang mudah membuatnya tertarik mencoba.
”Ternyata caranya lebih gampang,” ujarnya saat dihubungi pada Jumat, (23/10/2026).
Ibu satu anak asal Karawang, Jawa Barat, itu meminjam uang dari pindar tanpa berkomunikasi terlebih dahulu dengan suaminya. Ketika usaha yang dibangun bersama suaminya mengalami kemerosotan, ia menambah jumlah aplikasi pinjaman. Kebutuhan keluarga pun turut dibiayai melalui cara tersebut.
Jumlah aplikasi yang digunakannya bertambah hingga lebih dari 10. Alhasil, utangnya menumpuk, sementara pendapatan keluarga tidak lagi cukup untuk memenuhi kebutuhan sekaligus membayar pinjaman.
Narwasti akhirnya mengalami kesulitan membayar utang. Ia berulang kali menerima telepon penagihan. Beberapa orang penagih utang bahkan mendatangi rumahnya.
Untuk menutup utang, ia melakoni beberapa pekerjaan secara bergantian. Namun, semuanya seolah sia-sia karena bunga pinjaman telanjur membengkak. Dalam situasi tersebut, ia memilih berhenti membayar pinjamannya atau menyatakan gagal bayar.
Pengalaman Narwasti memperlihatkan bagaimana pinjaman daring dapat menjadi sumber dana untuk memenuhi kebutuhan ketika kondisi keuangan keluarga memburuk. Akan tetapi, ketika pinjaman terus bertambah dan kemampuan membayar tidak mencukupi, kewajiban tersebut justru menjadi beban.
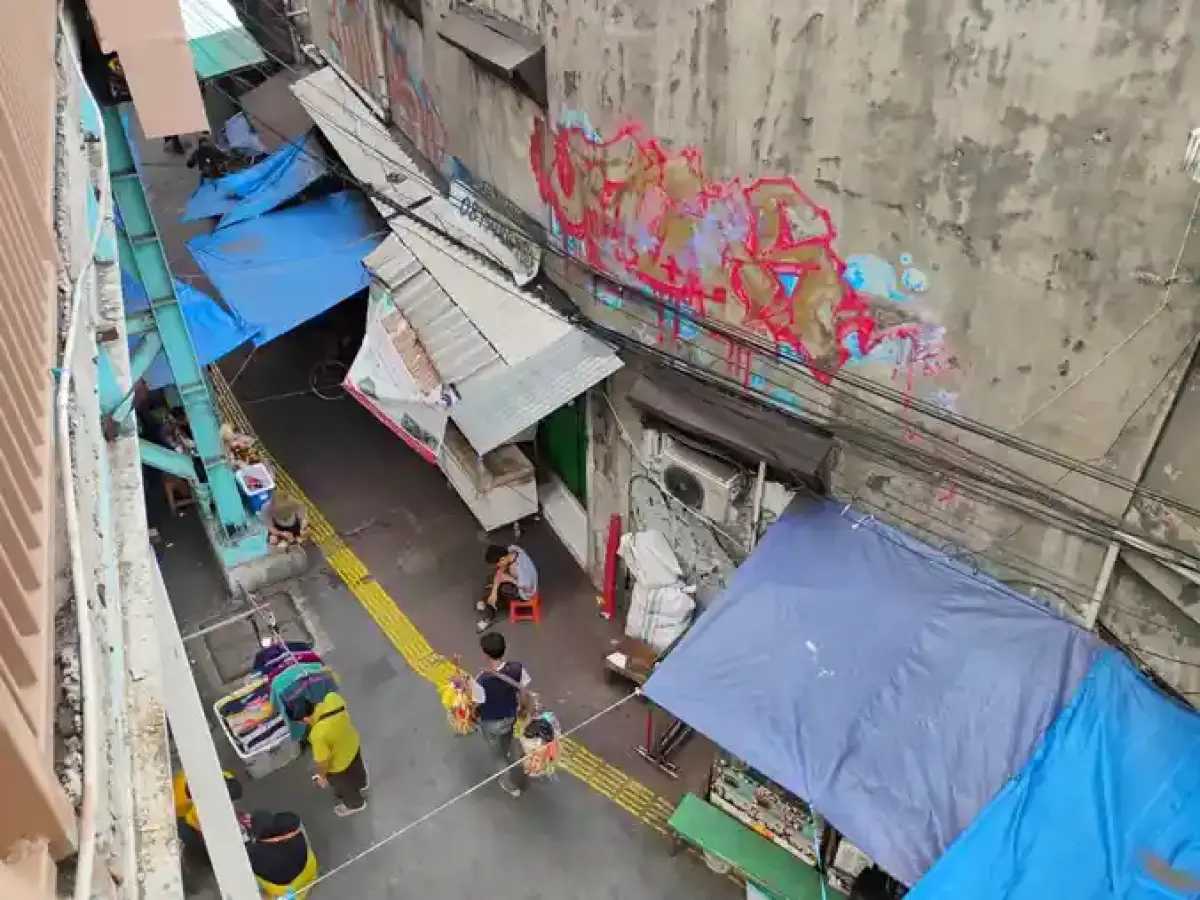
Pengalaman menyaksikan proses penagihan utang sudah biasa buat Diana, seorang ketua rukun tetangga (RT) di Tanah Abang, Jakarta. Meski tidak berutang, ia kerap didatangi orang yang menanyakan alamat warga yang berutang.
Kunjungan semacam itu bukan hal baru di lingkungannya. Bahkan, dalam dua bulan terakhir, ia melihat jumlah penagih utang yang datang semakin banyak.
Meski demikian, warga yang dicari umumnya tidak menghindar dari orang-orang tersebut. Mereka tetap berupaya membayar pinjaman. Nilai pinjaman masing-masing warga yang ia ketahui relatif kecil, umumnya di bawah Rp 5 juta.
Namun, nilai pinjaman yang relatif kecil tidak selalu menggambarkan keseluruhan kewajiban seseorang. Ketika pinjaman diperoleh dari beberapa aplikasi, total utang yang harus dibayar tidak bisa dikatakan sedikit.
Situasi tersebut turut memengaruhi keputusan Nyadu (bukan nama sebenarnya), seorang pedagang kaki lima berusia 35 tahun di Pasar Tanah Abang. Ia memilih tidak menggunakan pindar karena khawatir mengalami penagihan seperti yang disaksikannya di lingkungan tempat ia tinggal.
”Pintu rumah mereka sering digedor-gedor. Makanya, saya pilih pinjam ke keluarga saja,” ujarnya.
Pengalaman warga tersebut menjadi gambaran tentang bagaimana penggunaan pindar dan proses penagihannya hadir dalam kehidupan sehari-hari. Bagi sebagian orang, layanan itu digunakan ketika kebutuhan dana meningkat, tetapi tidak untuk mereka yang melihat penagihan sebagai jalan untuk memilih sumber pinjaman berbeda.
Di tingkat industri, nilai pindar terus bertambah. Otoritas Jasa Keuangan (OJK) mencatat utang (outstanding) dari pembiayaan pindar mencapai Rp 106,94 triliun per Agustus 2026. Nilai tersebut tumbuh 22,07 persen dibandingkan periode yang sama tahun sebelumnya.
Fokusnya bukan mengejar kuantitas, melainkan mengejar kualitas penyaluran.
Pada periode yang sama, tingkat wanprestasi 90 hari (TWP90) tercatat sebesar 4,73 persen, meningkat dari 4,32 persen pada Juli 2026. Indikator ini menggambarkan porsi pendanaan yang mengalami keterlambatan pembayaran lebih dari 90 hari.
Kenaikan TWP90 menunjukkan adanya peningkatan risiko keterlambatan pembayaran dalam industri pindar. Namun, angka tersebut belum menjelaskan penyebab kesulitan pembayaran setiap peminjam ataupun seberapa besar pinjaman digunakan untuk memenuhi kebutuhan sehari-hari.
Pengamat Center of Economic and Law Studies (Celios), Nailul Huda, menilai, pelemahan daya beli, pemutusan hubungan kerja (PHK), dan sulitnya memperoleh pekerjaan turut meningkatkan risiko gagal bayar pindar. Di tengah tekanan ekonomi, masyarakat semakin membutuhkan pinjaman, sementara kemudahan penyaluran berisiko tidak diimbangi penyaringan calon peminjam yang memadai.
”Fokusnya (seharusnya) bukan mengejar kuantitas, melainkan mengejar kualitas penyaluran,” ujar Nailul.
Menurut dia, penyelenggara pindar perlu memastikan kemampuan calon peminjam untuk membayar kembali pinjamannya. Pemeriksaan riwayat kredit melalui Sistem Layanan Informasi Keuangan (SLIK) dan Fraud Detection Consortium (FDC) juga perlu dioptimalkan agar calon peminjam yang memiliki masalah pembayaran dapat teridentifikasi sejak awal.
Nailul mengingatkan, pertumbuhan penyaluran yang tidak disertai penilaian kemampuan membayar berisiko mendorong kenaikan TWP90. Oleh karena itu, regulator dan asosiasi industri perlu memperkuat pengawasan serta perlindungan bagi pemberi dana, peminjam, dan penyelenggara platform.
Dari sisi pengawasan, OJK menjatuhkan sanksi administratif kepada delapan penyelenggara pindar sepanjang September 2026. Selain itu, terdapat 10 penyelenggara yang masih belum memenuhi ketentuan modal inti minimum sebesar Rp 12,5 miliar. Data tersebut menunjukkan, pengawasan dan kepatuhan penyelenggara tetap menjadi bagian dari persoalan industri pindar.
Sementara itu, pengalaman Narwasti dan warga di Tanah Abang memperlihatkan sisi lain dari perkembangan kredit digital, yaitu kewajiban pinjaman yang harus dihadapi konsumen makin besar ketika kemampuan membayar terbatas. Apa yang awalnya dianggap jalan keluar, kini jadi jerat utang.
Komentar (0)