JAKARTA, KOMPAS — Bank Indonesia melonggarkan ruang likuiditas perbankan melalui penyesuaian insentif makroprudensial dan strategi penerbitan surat berharga. Langkah ini diharapkan mendorong pembiayaan ke sektor produktif, di tengah pertumbuhan kredit yang mencapai 13,26 persen per September 2026, jauh di atas pertumbuhan dana pihak ketiga sebesar 8,22 persen. Namun, tambahan likuiditas belum tentu menjadi kredit baru jika permintaan pembiayaan dari dunia usaha belum menguat.
Bank Indonesia (BI) memperkuat Kebijakan Insentif Likuiditas Makroprudensial (KLM) dengan memberikan kelonggaran likuiditas bagi bank yang berkomitmen menyalurkan kredit ke sektor produktif. Langkah ini diambil melihat kesenjangan lebar antara pertumbuhan kredit dan Dana Pihak Ketiga.
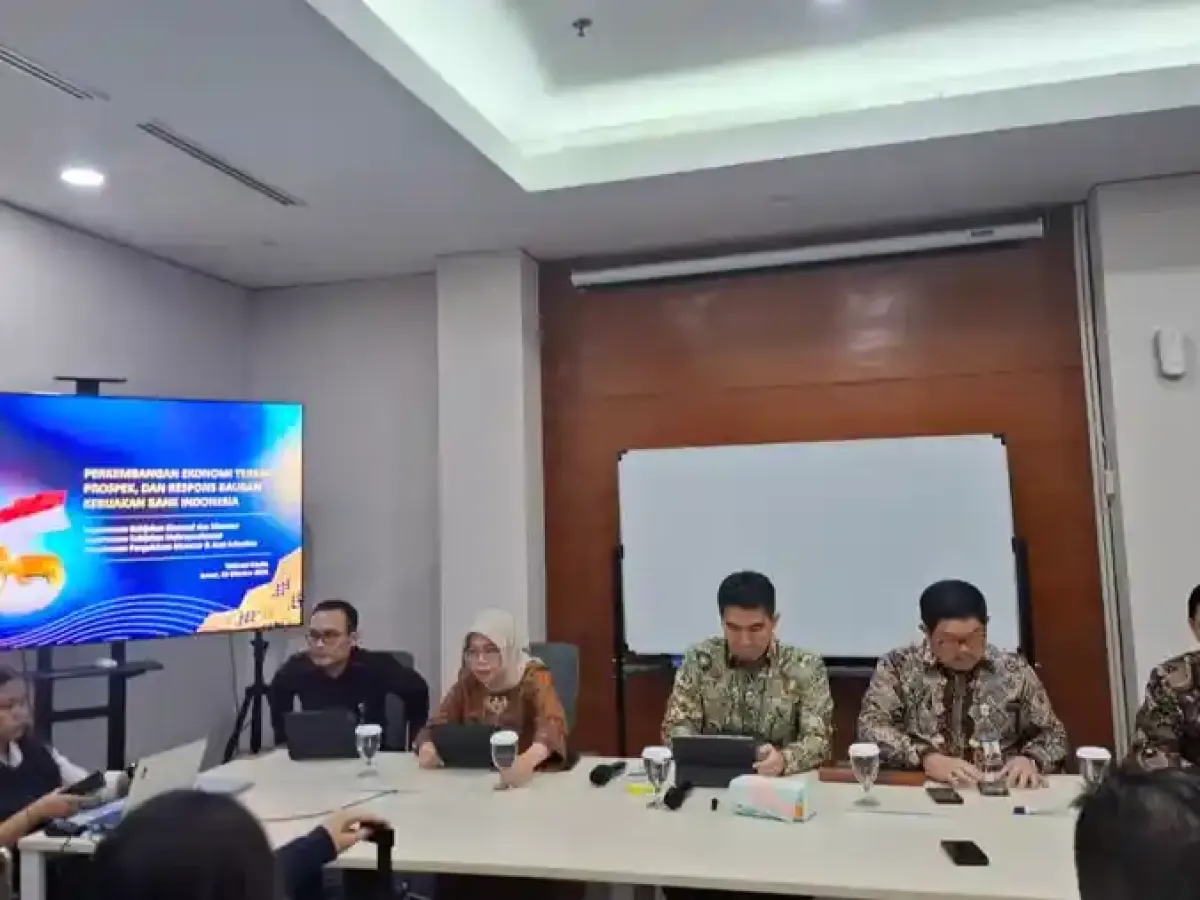
“Insentif KLM skema financing akan kita turunkan sebesar 1 persen pada Desember 2026. Maksud dari penurunan ini untuk memberikan fleksibilitas yang lebih besar bagi perbankan dalam mengelola likuiditasnya, sehingga bank bisa lebih banyak menyalurkan kredit," ujar Kepala Departemen Kebijakan Makroprudensial BI, Maulisa Yanti Nasution dalam dialog dengan media di Jakarta, Jumat (23/10/2026).
Dengan kewajiban simpanan simpanan minimum yang lebih rendah, dana yang sebelumnya mengendap di BI dapat terlepas menjadi likuiditas bebas.
Penyesuaian batas atas keringanan KLM dari 6 persen menjadi 5 persen memotong porsi pengurang Giro Wajib Minimum (GWM) yang wajib dipenuhi bank di bank sentral. Dengan kewajiban simpanan simpanan minimum yang lebih rendah, dana yang sebelumnya mengendap di BI dapat terlepas menjadi likuiditas bebas. Dengan demikian, bank memiliki ruang gerak untuk mendongkrak penyaluran kredit ke sektor riil.
Langkah ini diambil menyikapi lebarnya kesenjangan antara pertumbuhan kredit dan DPK. Berdasarkan hasil Rapat Dewan Gubernur (RDG) Bank Indonesia pada 20–21 Oktober 2026, penyaluran kredit perbankan per September 2026 tumbuh 13,26 persen (year-on-year), jauh melampaui pertumbuhan DPK sebesar 8,22 persen.
Tak hanya melonggarkan GWM, BI juga memperkuat pasokan likuiditas dari sisi operasi moneter dengan mengalibrasi strategi penerbitan Sekuritas Rupiah Bank Indonesia (SRBI). Tujuannya agar likuiditas harian di pasar uang lebih tercukupi dan seimbang antara likuiditas jangka panjang yang dikunci dengan likuiditas jangka pendek-menengah.
“Ketersediaan likuiditas harian di pasar uang diharapkan lebih tercukupi. Pasokan likuiditas yang memadai ini akan menjaga pergerakan suku bunga pasar uang tetap berada dalam koridor target BI, sekaligus memperkuat transmisi kebijakan moneter untuk mengendalikan inflasi,” tutur Kepala Departemen Pengelolaan Moneter dan Aset Sekuritas Bank Indonesia Erwin Hutapea pada kesempatan yang sama.
Posisi saldo terserap SRBI yang sempat menyentuh level tertinggi senilai Rp 1.070 triliun kini telah dipangkas hingga berada di bawah Rp 950 triliun.
Posisi saldo terserap SRBI yang sempat menyentuh level tertinggi senilai Rp 1.070 triliun kini telah dipangkas hingga berada di bawah Rp 950 triliun. Melalui langkah ini, BI melepas kembali likuiditas ke pasar uang sekitar Rp 150 triliun.
Erwin menjelaskan, kalibrasi tersebut dilakukan dengan mereduksi frekuensi lelang SRBI, dari yang semula sepekan sekali menjadi dua pekan sekali. Di saat yang sama, BI menyesuaikan volume penerbitannya secara terukur agar tidak menyerap likuiditas perbankan secara berlebihan.
Kendati begitu, ia menegaskan SRBI akan tetap dijaga agar memiliki daya tarik sebagai aset berdenominasi rupiah. Langkah ini sejalan dengan penguatan insentif transaksi swap maupun Domestic Non-Deliverable Forward (DNDF) untuk menjaga stabilitas nilai tukar.
Di samping kelonggaran KLM, BI juga mempertahankan insentif KLM skema Penyangga Likuiditas Makroprudensial (PLM/PPU) sebesar 2 persen. Insentif KLM PPU ini merupakan fasilitas pengurangan kewajiban pemeliharaan likuiditas minimum bank, yang dirancang untuk memberikan keleluasaan ekstra bagi perbankan dalam mengelola dana tunainya.
Namun, untuk memastikan likuiditas bebas tersebut tidak mengendap di instrumen keuangan non-kredit, BI memperketat syarat pencairannya melalui penguatan Rasio Intermediasi Makroprudensial (RIM).
Bank hanya bisa menikmati insentif KLM PPU sebesar 2 persen tersebut jika mampu menjaga RIM di atas 80 persen, atau terus bergerak mengarah ke batas target optimal di level 84 persen.
Maulisa menyatakan, BI menetapkan tiga kriteria utama dalam menentukan sektor ekonomi yang menjadi prioritas penerima insentif KLM. Pertama, melihat besarnya celah pembiayaan (credit gap), yakni mengukur sejauh mana suatu sektor belum terlayani secara optimal oleh perbankan atau masih bernilai negatif.
Kedua, mengukur kontribusi sektor tersebut terhadap penciptaan lapangan kerja. Prioritas utama diarahkan ke sektor-sektor yang mendorong penciptaan lapangan kerja agar memberikan dampak berganda yang lebih besar terhadap perekonomian nasional.
Ketiga, meneliti kinerja serta profil risiko sektor, khususnya rasio kredit bermasalah atau non-performing loan (NPL). Rasio NPL dijadikan dasar evaluasi untuk mengalokasikan insentif secara selektif ke subsektor yang kinerjanya sehat.
“Kapasitas insentif KLM skema financing saat ini sudah hampir penuh. Oleh karena itu, kami sedang mengkaji sektor-sektor mana saja yang sudah mapan untuk kita alihkan insentifnya ke sektor lain yang masih butuh dorongan pembiayaan,” ujar Maulisa.
Meskipun BI membuka kelonggaran likuiditas melalui sektor-sektor prioritas tersebut, Maulisa menegaskan, perbankan wajib memegang teguh prinsip kehati-hatian (prudential principle). Keputusan akhir penyaluran tetap dikembalikan pada manajemen risiko masing-masing bank. Jika suatu sektor memiliki NPL tinggi di bank tertentu, perbankan dianjurkan tidak memaksakan diri menyalurkan kredit ke sana.
Selain itu, skema KLM ini bersifat berpandangan ke depan (forward looking) sehingga menerapkan prinsip berbasis kinerja. Bank Indonesia tidak memberikan insentif secara cuma-cuma di awal, melainkan mewajibkan bank menyampaikan komitmen penyaluran kredit ke sektor-sektor target terlebih dahulu.
“Bank wajib menyampaikan komitmen penyaluran kreditnya ke sektor mana saja, lalu di akhir periode akan kami hitung dan cocokkan antara komitmen dengan realisasinya. Dari situ nanti baru dilakukan penyesuaian terhadap besaran insentif yang diberikan,” jelas Maulisa.
BI juga menyediakan jaring pengaman likuiditas darurat bagi perbankan yang menghadapi kendala likuiditas harian di pasar uang. Akses bantuan likuiditas dari bank sentral ini dibuka tanpa batas jumlah, sepanjang perbankan memiliki aset jaminan (underlying asset) yang memadai.
Kehadiran fasilitas ini ditujukan untuk mengantisipasi ketidaksesuaian jangka waktu (liquidity mismatch), yakni kondisi industri perbankan yang mengumpulkan DPK berjangka pendek, tetapi menyalurkan kredit berjangka panjang. Jika bank mengalami defisit likuiditas sementara (temporary mismatch) dan tidak menemukan mitra transaksi di pasar uang, mereka dapat memanfaatkan instrumen BI.
Bagi bank yang memiliki surat berharga seperti Surat Berharga Negara (SBN) atau SRBI, BI menyediakan skema repo dengan tenor fleksibel mulai dari 1 minggu hingga 12 bulan. Sementara itu, bagi bank yang tidak punya SBN atau SRBI tapi mengantongi likuiditas valuta asing (valas), BI tetap membuka opsi transaksi swap reguler.
“Kita juga buka swap secara reguler mulai dari tenor 1 bulan, 3 bulan, 6 bulan, dan 12 bulan sebagai bagian dari pengelolaan likuiditas di pasar uang,” ujar Edwin.
Pengamat perbankan sekaligus Senior Vice President Lembaga Pengembangan Perbankan Indonesia (LPPI), Trioksa Siahaan, menilai, pelonggaran GWM dan penguatan insentif KLM adalah langkah positif untuk memperbesar ruang pembiayaan perbankan. Akan tetapi, efektivitasnya tidak serta merta langsung mendorong kredit produktif yg tinggi.
Menurut dia, likuiditas perbankan secara agregat relatif memadai. Oleh karena itu, persoalan yang lebih mendasar adalah kemampuan dunia usaha dalam menyerap pembiayaan, prospek permintaan, kualitas calon debitur, dan kehati-hatian bank dalam menghadapi risiko kredit.
“Tambahan likuiditas berpotensi lebih banyak ditempatkan ke surat berharga apabila permintaan kredit belum cukup kuat,” ujarnya kala dihubungi Jumat (23/10/2026).
Trioksa menekankan, insentif KLM dapat membantu menurunkan kendala pendanaan dan mendorong bank memperluas kredit ke sektor prioritas. Namun, tetap perlu didukung perbaikan iklim usaha, kepastian permintaan, serta penguatan kelayakan pembiayaan UMKM dan sektor produktif.
Efektivitas kebijakan seharusnya tidak hanya diukur dari besarnya likuiditas yg dilepaskan. Di sisi lain, perlu dilihat dari tambahan kredit produktif yang benar-benar tersalurkan, peningkatan aktivitas ekonomi, penciptaan lapangan kerja, dan kualitas kredit yang tetap terjaga.
“Pelonggaran likuiditas merupakan faktor pendukung, tetapi keberhasilan sangat ditentukan oleh pemulihan permintaan kredit yang sehat dan kemampuan perbankan mengelola risiko,” ucap Trioksa. (X01)
Komentar (0)